Il revamping iperammortamento è la possibilità di far rientrare nel beneficio fiscale l'ammodernamento tecnologico di una macchina già esistente, senza sostituirla. Non sempre innovare significa sostituire: molte imprese manifatturiere hanno impianti ancora validi dal punto di vista meccanico, ma superati per controllo, monitoraggio e integrazione con i sistemi aziendali. In questi casi il revamping, cioè l'aggiornamento tecnologico di un macchinario, può essere la scelta più sensata sia sul piano economico sia su quello produttivo.
La buona notizia è che il nuovo iperammortamento 2026/2027 prende in considerazione esplicitamente questa strada. La cattiva è che non basta aggiornare un macchinario per ottenere il beneficio, perché servono requisiti precisi e una documentazione tecnica solida. In questa guida spieghiamo quando il revamping iperammortamento è possibile, quali interventi sono agevolabili e come documentarli.
Indice dei contenuti
- Cos'è il revamping iperammortamento e perché interessa alle imprese?
- Come funziona l'iperammortamento 2026/2027 per il revamping?
- Il revamping iperammortamento negli allegati IV e V: quali interventi rientrano?
- Quando il revamping iperammortamento spetta davvero?
- Perché la perizia tecnica asseverata è decisiva nel revamping iperammortamento?
- Da quando decorre il beneficio del revamping iperammortamento?
- Come si svolge l'iter di un revamping iperammortamento?
- Domande frequenti sul revamping iperammortamento
- Come può aiutarti Premier Consulting con il revamping iperammortamento
Cos'è il revamping iperammortamento e perché interessa alle imprese?
Il revamping indica l'insieme degli interventi con cui un impianto o un macchinario esistente viene aggiornato dal punto di vista tecnologico, senza essere sostituito integralmente. Con il revamping iperammortamento l'impresa recupera una parte importante della spesa in forma di deduzione fiscale, in presenza di interventi come:
- L'installazione di nuovi sistemi di controllo, come PLC o CNC evoluti.
- L'integrazione di sensori e sistemi di monitoraggio.
- L'aggiunta di interfacce uomo-macchina.
- Il collegamento della macchina alla rete aziendale.
I vantaggi per le imprese sono evidenti. L'azienda mantiene la struttura meccanica già ammortizzata e collaudata, riduce i tempi di fermo rispetto a una sostituzione completa e contiene l'investimento. Per molte PMI, soprattutto nei settori della meccanica e della lavorazione dei metalli, il revamping è il modo più rapido per portare in chiave 4.0 un parco macchine datato, e il revamping iperammortamento rende quel percorso più conveniente anche dal punto di vista fiscale.
Come funziona l'iperammortamento 2026/2027 per il revamping?
L'iperammortamento 2026/2027 è una maggiorazione del costo di acquisizione dei beni strumentali, valida ai soli fini del calcolo delle quote di ammortamento e dei canoni di leasing. In sintesi, l'impresa deduce un importo superiore a quello effettivamente speso, e lo stesso meccanismo vale per il revamping iperammortamento. La misura è disciplinata dall'art. 1, commi 427-436, della legge 199/2025, con decreto attuativo interministeriale del 7 maggio 2026.
Gli scaglioni della maggiorazione nel revamping iperammortamento
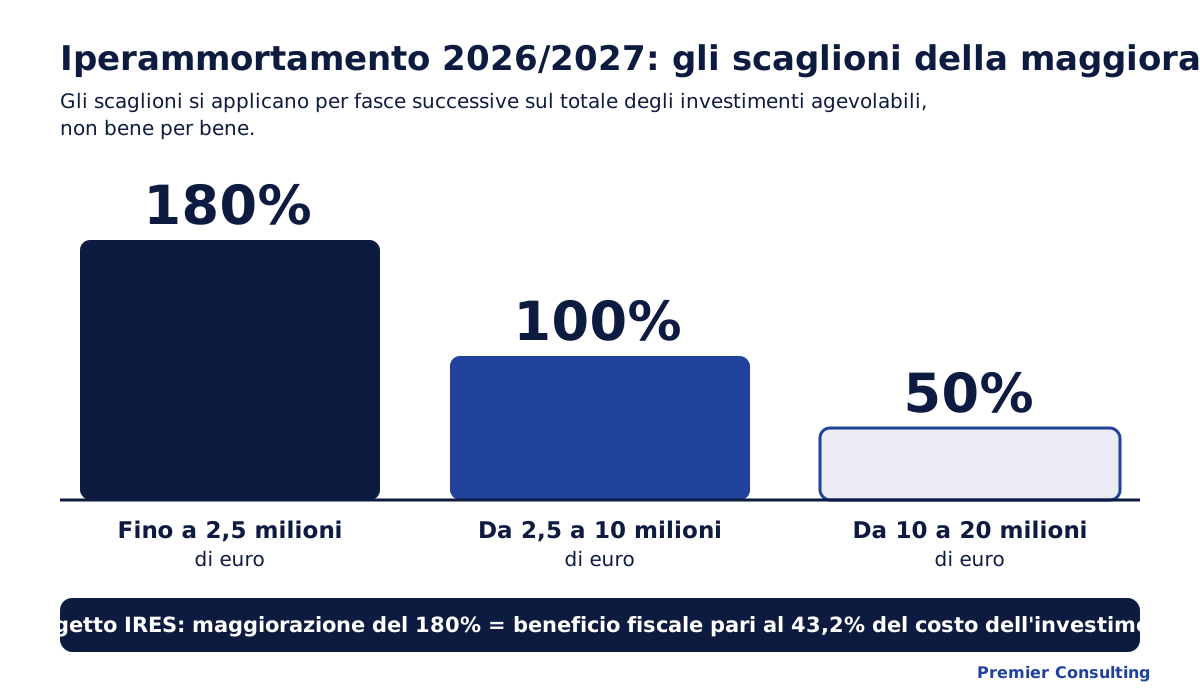
La maggiorazione funziona a scaglioni: 180% fino a 2,5 milioni di euro, 100% da 2,5 a 10 milioni, 50% da 10 a 20 milioni di investimento. Gli scaglioni si applicano per fasce successive sul totale degli investimenti agevolabili effettuati dall'impresa nel periodo, non bene per bene. Per un soggetto IRES, la maggiorazione del 180% si traduce in un beneficio fiscale pari al 43,2% del costo dell'investimento. Il costo di un revamping iperammortamento entra nello stesso calcolo a scaglioni.
Il periodo agevolato e le comunicazioni al GSE
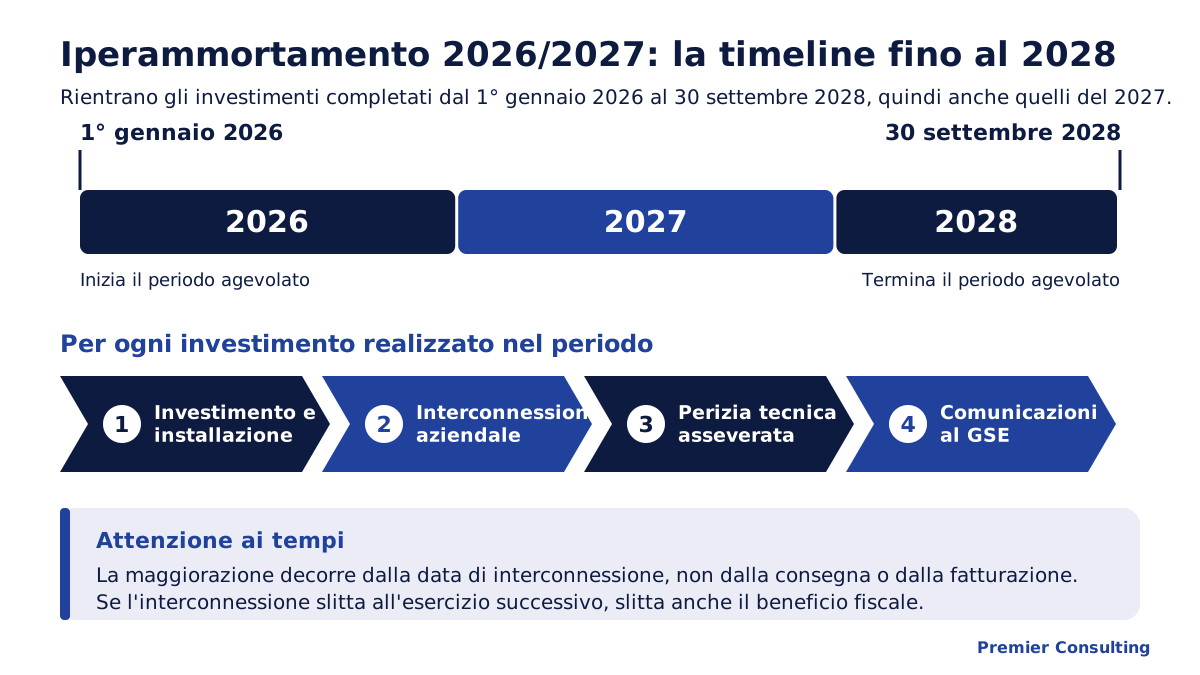
L'agevolazione riguarda gli investimenti completati tra il 1° gennaio 2026 e il 30 settembre 2028. Chi pianifica un revamping iperammortamento nel 2026 o nel 2027 rientra quindi pienamente nel periodo agevolato. La misura prevede un iter di comunicazioni al GSE, il Gestore dei Servizi Energetici, oltre alla perizia tecnica asseverata.
Il revamping iperammortamento negli allegati IV e V: quali interventi rientrano?
Con la Legge di Bilancio 2026 gli elenchi precedenti, noti come Allegati A e B, lasciano il posto ai nuovi Allegati IV e V. Il revamping iperammortamento trova spazio esplicito nell'Allegato IV, dedicato ai beni materiali.
I beni materiali agevolabili dell'Allegato IV
Tra i beni agevolabili figurano i sistemi per il controllo automatico dei processi utilizzati anche nell'ammodernamento o nel revamping dei sistemi di produzione esistenti. Rientra in questo gruppo la componentistica meccatronica ad alta efficienza con capacità di recupero energetico, per esempio:
- Azionamenti rigenerativi.
- Attuatori intelligenti.
- Inverter interconnessi.
L'elenco comprende anche la strumentazione intelligente per la sensorizzazione e l'interconnessione dei processi, anche per il revamping di impianti esistenti.
La novità del recupero energetico
È una novità significativa. Rispetto al passato, la normativa sul revamping iperammortamento valorizza non solo la digitalizzazione, ma anche il recupero energetico sugli impianti già presenti in azienda, in un'ottica di economia circolare.
Quando il revamping iperammortamento spetta davvero?
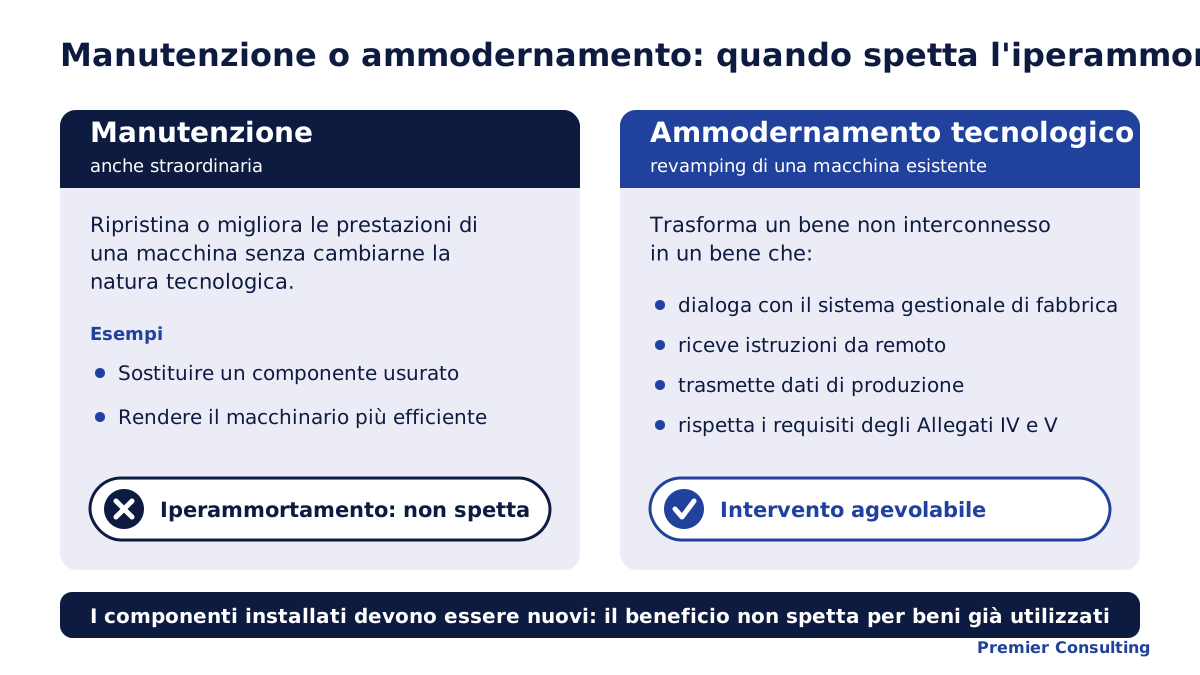
Il revamping rientra nel perimetro dell'iperammortamento solo se porta il bene a possedere requisiti che prima non aveva. Non basta sostituire un componente usurato o rendere il macchinario più efficiente: occorre dimostrare che l'intervento consente al bene di interconnettersi e integrarsi secondo i requisiti richiesti dagli Allegati IV e V. Per questo il revamping iperammortamento richiede di distinguere due situazioni molto diverse.
Manutenzione: l'iperammortamento non spetta
La manutenzione, anche straordinaria, ripristina o migliora le prestazioni di una macchina senza cambiarne la natura tecnologica. In questo caso il revamping iperammortamento non è applicabile e l'agevolazione non spetta.
Ammodernamento tecnologico: l'iperammortamento spetta
L'ammodernamento tecnologico trasforma un bene non interconnesso in un bene che dialoga con il sistema gestionale di fabbrica, riceve istruzioni da remoto, trasmette dati di produzione ed è dotato dei requisiti previsti dalla normativa. In questo caso l'intervento può essere agevolato con il revamping iperammortamento.
Perché i componenti devono essere nuovi
I componenti installati devono essere nuovi, poiché la maggiorazione non spetta per i beni a qualunque titolo già utilizzati. Il beneficio del revamping iperammortamento si applica al costo dell'intervento, non al valore della macchina originaria.
Perché la perizia tecnica asseverata è decisiva nel revamping iperammortamento?
La perizia è decisiva perché il revamping si fonda sulla trasformazione del bene, e solo la documentazione tecnica può dimostrarla. Il fascicolo tecnico deve fotografare il prima e il dopo: prima dell'intervento il bene non era interconnesso o non era integrato, dopo l'intervento acquisisce sensori, PLC, interfacce e sistemi di raccolta dati.
Per il nuovo iperammortamento, inoltre, la perizia è sempre necessaria: il decreto prevede una perizia tecnica asseverata per ogni bene, senza la franchigia documentale che esisteva nel credito 4.0.
Secondo gli operatori del settore, per cantieri mobili, revamping, fotovoltaico, climatizzazione produttiva e infrastrutture IT/OT servono fascicoli tecnici puntuali e coerenti, non descrizioni generiche. Una perizia vaga sul revamping iperammortamento è uno dei principali rischi in caso di controllo.
Da quando decorre il beneficio del revamping iperammortamento?
La maggiorazione decorre dalla data di interconnessione, non dalla data di consegna o di fatturazione del bene. Nel revamping iperammortamento questo pesa ancora di più, perché l'intervento spesso si sviluppa in più fasi: fornitura dei componenti, installazione, configurazione e collegamento al gestionale.
Se l'interconnessione slitta all'esercizio successivo, slitta anche il beneficio fiscale. Un cronoprogramma realistico è quindi parte integrante del progetto di revamping iperammortamento, al pari della scelta dei componenti.
Come si svolge l'iter di un revamping iperammortamento?
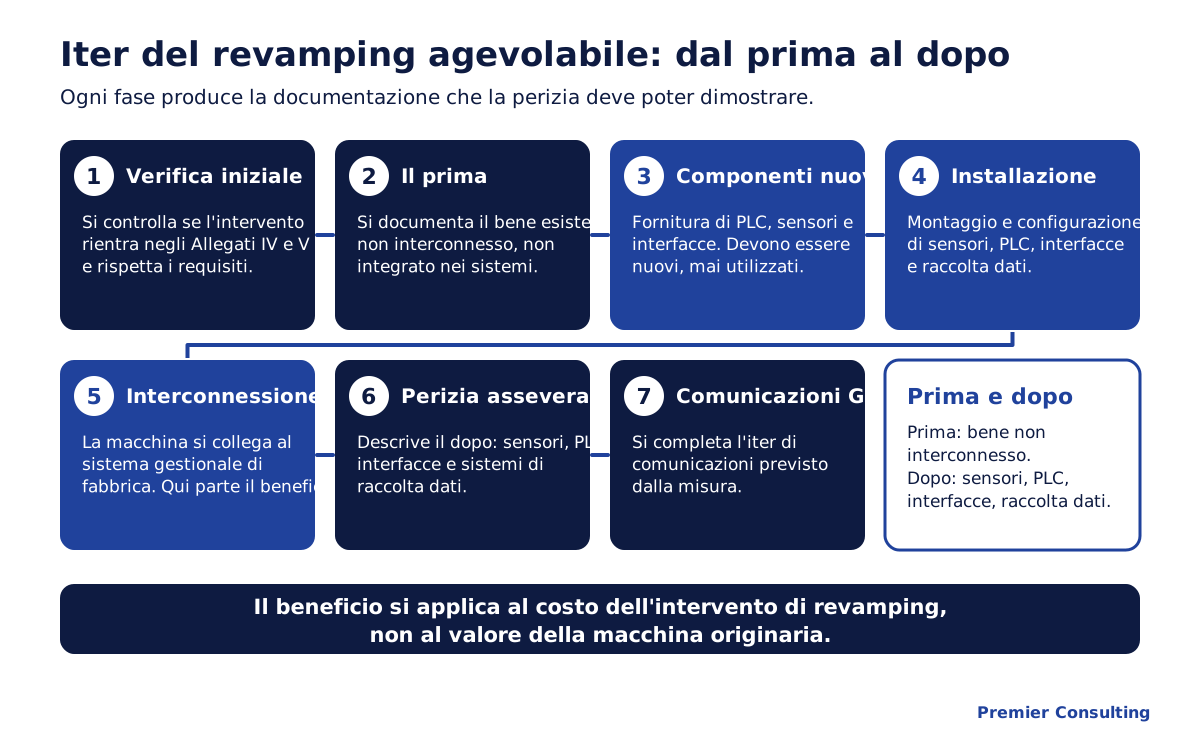
L'iter di un revamping agevolabile segue un ordine preciso, dal controllo iniziale fino alle comunicazioni al GSE. Ogni fase produce la documentazione che la perizia deve poter dimostrare:
- Verifica preliminare dell'ammissibilità dell'intervento rispetto agli Allegati IV e V.
- Descrizione del prima, cioè del bene esistente non interconnesso e non integrato.
- Fornitura dei componenti nuovi, come PLC, sensori e interfacce.
- Installazione e configurazione dei componenti.
- Interconnessione della macchina con il sistema gestionale di fabbrica.
- Perizia tecnica asseverata che descrive il dopo.
- Comunicazioni al GSE.
Seguire questa sequenza riduce il rischio di un revamping iperammortamento escluso per documentazione insufficiente.
Domande frequenti sul revamping iperammortamento
Il revamping iperammortamento rientra nell'iperammortamento 2026/2027?
Sì, il revamping rientra nell'iperammortamento 2026/2027 quando l'intervento porta il bene a possedere requisiti che prima non aveva, cioè quando lo rende interconnesso e integrato secondo gli Allegati IV e V. Il solo aggiornamento di un macchinario, senza questa trasformazione, non basta per ottenere il beneficio.
Qual è la differenza tra manutenzione e revamping iperammortamento?
La manutenzione, anche straordinaria, ripristina o migliora le prestazioni di una macchina senza cambiarne la natura tecnologica, quindi l'iperammortamento non spetta. Il revamping iperammortamento, invece, è un ammodernamento tecnologico che trasforma un bene non interconnesso in un bene che dialoga con il sistema gestionale di fabbrica.
I componenti del revamping iperammortamento devono essere nuovi?
Sì, i componenti installati con il revamping iperammortamento devono essere nuovi. La maggiorazione non spetta per i beni a qualunque titolo già utilizzati. Il beneficio riguarda il costo dell'intervento di revamping, non il valore della macchina originaria su cui si interviene.
La perizia è sempre necessaria per il revamping iperammortamento?
Sì, per il nuovo iperammortamento la perizia tecnica asseverata è sempre necessaria. Il decreto la prevede per ogni bene, senza la franchigia documentale che esisteva nel credito 4.0. Nel revamping iperammortamento il fascicolo tecnico deve descrivere con precisione la situazione prima e dopo l'intervento.
Da quando decorre la maggiorazione nel revamping iperammortamento?
La maggiorazione decorre dalla data di interconnessione del bene, non dalla data di consegna o di fatturazione. Se l'interconnessione di un revamping iperammortamento slitta all'esercizio successivo, slitta anche il beneficio fiscale, perciò conviene pianificare con cura i tempi di installazione e configurazione.
Qual è il beneficio fiscale del revamping iperammortamento per un soggetto IRES?
Per un soggetto IRES la maggiorazione del 180%, prevista fino a 2,5 milioni di euro di investimenti, si traduce in un beneficio fiscale pari al 43,2% del costo dell'investimento. Oltre quella soglia la maggiorazione scende al 100% e poi al 50%, per fasce successive.
Quali investimenti rientrano nell'iperammortamento 2026/2027?
Rientrano nell'iperammortamento 2026/2027 gli investimenti completati tra il 1° gennaio 2026 e il 30 settembre 2028 in beni degli Allegati IV e V, compreso il revamping iperammortamento di impianti esistenti. L'iter prevede comunicazioni al GSE e una perizia tecnica asseverata.
Come può aiutarti Premier Consulting con il revamping iperammortamento
Il revamping è una delle opportunità più interessanti del nuovo iperammortamento 2026/2027, ma anche una delle più delicate da gestire. La differenza tra un intervento agevolabile e uno escluso passa spesso dalla progettazione iniziale e dalla qualità della documentazione tecnica.
Premier Consulting affianca le imprese in tutte le fasi del revamping iperammortamento, dalla verifica preliminare dell'ammissibilità dell'intervento al coordinamento con periti e fornitori, fino alla gestione delle comunicazioni al GSE.
Contattaci per valutare se il revamping dei tuoi impianti può rientrare nell'iperammortamento 2026/2027.